当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
500eの見積もりで「月々いくらから」という残クレのプランを見せられて、『これ、結局お得なの?』と迷っていませんか。
結論から言うと、フィアット500の残クレは「月々を抑えたい・数年で乗り換える」人には合いやすく、「最後に買い取って長く乗る」なら通常のローンより総額が増えやすい買い方なんです。
この記事では、同じ金利で残クレと通常ローンを並べて、総支払額の差を表で確かめていきます。
残クレ(残価設定ローン)とはどんな買い方?
残クレは、数年後の車の値段(残価)を先に決めておき、その分を差し引いた金額を分割で払う買い方です。
最後の回に、残価の扱いを次の3つから選びます。
- 残価を差し引くので、月々の支払いが抑えられる
- 数年ごとに新しい車へ乗り換えやすい
- 返却を選べば、売る手間がかからない
- 残価にも金利がかかるので、買い取ると総額が増えやすい
- 走行距離や傷に条件があり、返却時に精算が出ることも
- 支払いが終わるまで、車の名義は販売会社側にあることが多い
『残価にも金利がかかるの?』と驚く方も多いはずです。
実は、残クレは残価の分も含めて借りている形なので、残価部分にも利息がつく仕組みが一般的なんです。この点を知っておくと、総額の比べ方がぐっと分かりやすくなります。
最終回の3つの選び方
| 最終回の選び方 | すること | 向いている人 |
|---|---|---|
| 返却する | 車を返して終わり(条件次第で精算あり) | 数年で手放すと決めている人 |
| 乗り換える | 車を返して、次の車を新しく契約する | 新しいモデルに乗り続けたい人 |
| 買い取る | 残価を一括、または再ローンで払う | 気に入って長く乗りたい人 |
残クレの対象になるのは今は500eだけ
新車で残クレを組むなら、対象は電気自動車の500eになります。
ガソリンの500と500Cは2024年5月で日本向けの生産を終え、新車販売も終わっているからです。中古のガソリン500は、残クレではなく通常の中古車ローンで買うのが一般的です。
| グレード | ボディ | メーカー希望小売価格(税込) |
|---|---|---|
| 500e ICON | 3ドアハッチバック(固定式ガラスルーフ) | 5,770,000円 |
| 500e OPEN | カブリオレ(電動開閉式ソフトトップ) | 6,030,000円 |
| 500e Giorgio Armani Collector’s Edition | ハッチバック(全国限定50台) | 6,700,000円 |
価格はフィアット公式サイトの表示価格です。このほか、FIAT Connectサービスは別途メーカーオプションで30,000円かかります。
金利や残価率、選べる回数は、時期のキャンペーンや販売店で変わります。ここから先の試算は仮の条件で計算したもので、実際のプランは見積もりで確かめてみてください。
残クレと通常ローン、総支払額はどれくらい違う?
ここが大事なところです。
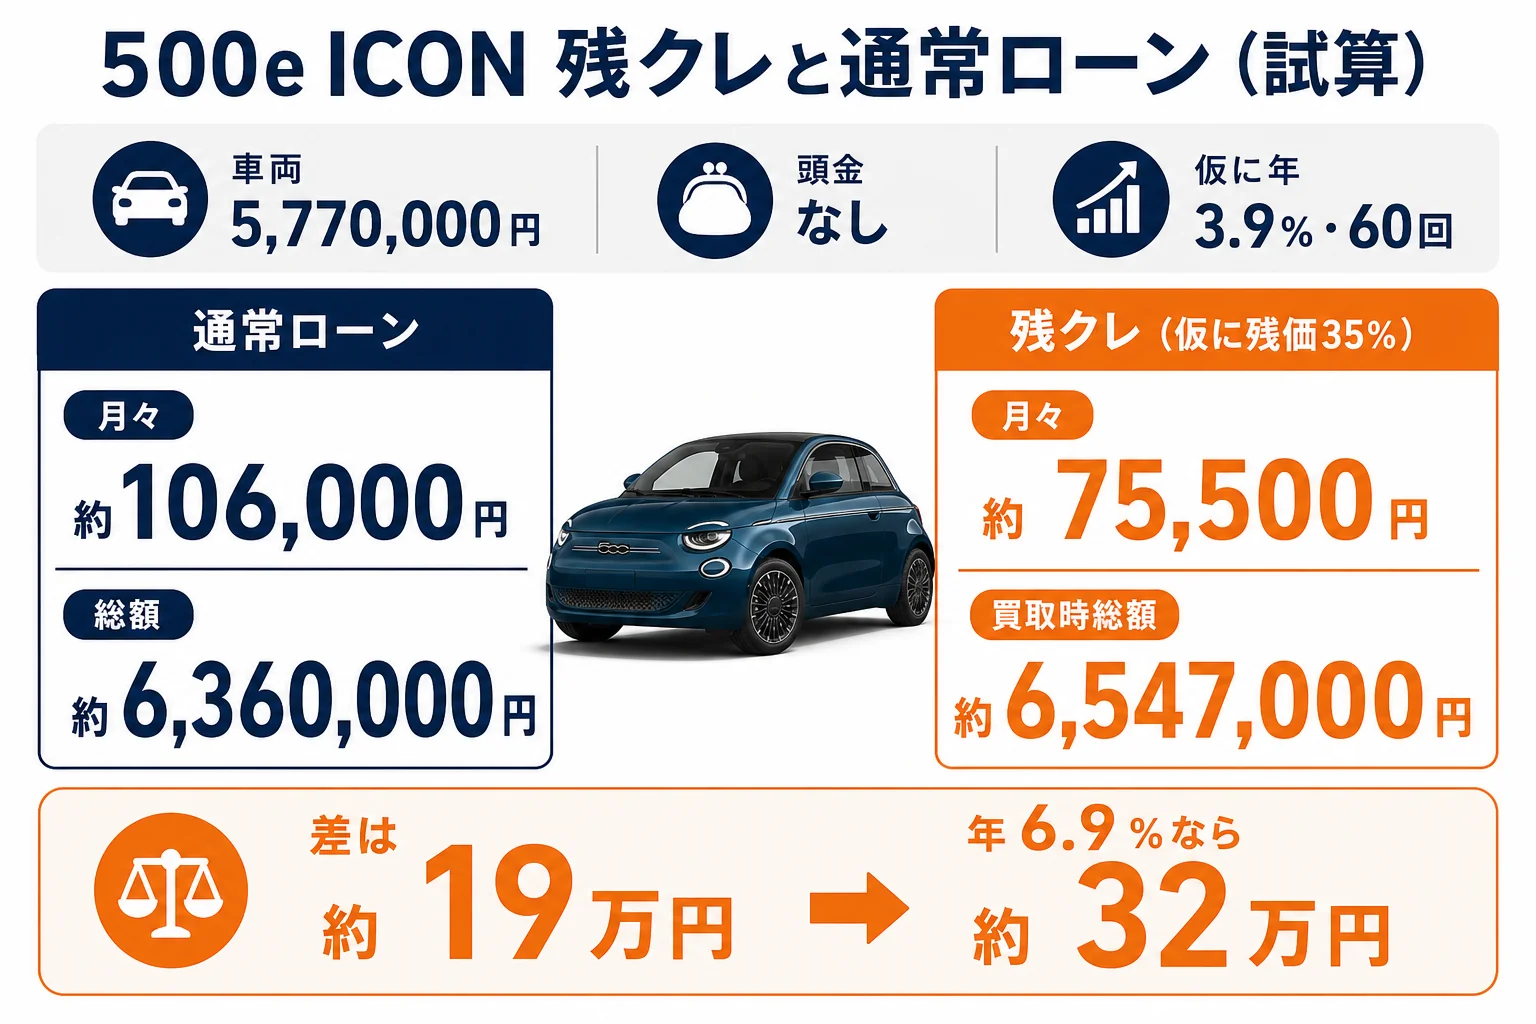
500e ICON(5,770,000円)を、頭金なし・同じ金利で比べてみます。車両本体だけで計算していて、諸費用やオプションは入れていません。
金利は仮に年3.9%と年6.9%、残クレの残価率は仮に5年で35%、3年で50%として、元利均等で計算しています。実在のプランの金利・残価率ではありません。
| 買い方(500e ICON・頭金なし) | 月々の支払い | 最後に買い取った場合の総支払額 |
|---|---|---|
| 通常ローン 60回・年3.9% | 約106,000円 | 約6,360,000円 |
| 残クレ 60回・年3.9%(残価2,019,500円) | 約75,500円 | 約6,547,000円 |
| 通常ローン 60回・年6.9% | 約114,000円 | 約6,839,000円 |
| 残クレ 60回・年6.9%(残価2,019,500円) | 約85,700円 | 約7,161,000円 |
同じ年3.9%でも、最後に買い取るなら残クレのほうが約19万円多くなります。年6.9%なら差は約32万円まで広がります。
『月々3万円も安いのに、総額は高くなるの?』と思いますよね。
これは、通常ローンなら毎月減っていく元金のうち、残価の約200万円分がずっと減らないまま利息がつくからなんです。
返却するなら、払った金額はいくら?
一方で、5年後に返却する場合を見てみます。
| 年3.9%・60回の残クレ | 金額 |
|---|---|
| 月々の支払い | 約75,500円 |
| 60回で払う合計 | 約4,528,000円 |
| 最後に残る残価 | 2,019,500円(返却なら払わない) |
返却するなら、5年間で払うのは約453万円です。車は手元に残りませんが、売る手間もかかりません。
通常ローンで買って5年後に売る場合と比べるなら、「そのときの買取額」がいくらかが分かれ目になります。売却額が残価を下回りそうなら残クレの返却が安心で、上回りそうなら通常ローンで買って売るほうが手元に残りやすくなります。
将来の値段の目安はフィアット500のリセールバリューで見ています。
OPENや3年プランだとどう変わる?
同じ計算で、500e OPEN(6,030,000円)と3年プランも出してみます。
| プラン(頭金なし・年3.9%) | 残価(仮) | 月々の支払い | 買い取った場合の総支払額 |
|---|---|---|---|
| ICON 残クレ36回 | 2,885,000円(50%) | 約94,400円 | 約6,284,000円 |
| ICON 残クレ60回 | 2,019,500円(35%) | 約75,500円 | 約6,547,000円 |
| OPEN 残クレ36回 | 3,015,000円(50%) | 約98,700円 | 約6,567,000円 |
| OPEN 残クレ60回 | 2,110,500円(35%) | 約78,900円 | 約6,842,000円 |
3年プランは残価が大きいぶん、月々の差が小さく見えます。ただ、3年で乗り換える前提なら、月々約9万円台を36回払って車を返す形になります。
ICONとOPENの差は、車両価格で260,000円です。月々で見ると、60回で約3,400円の差になります。
『屋根が開くOPENにしても、月々はそこまで変わらないんだ』と感じる方もいるかもしれません。ただ、総額では20万円以上違うので、月々だけで決めないようにしておきましょう。
頭金を入れた残クレはどうなる?
頭金を入れると、残クレの月々はさらに下がります。同じICON・年3.9%・60回・残価2,019,500円(仮に35%)で計算してみました。
| 頭金 | 月々の支払い | 5年で払う合計(頭金込み・返却する場合) | 買い取った場合の総支払額 |
|---|---|---|---|
| 0円 | 約75,500円 | 約4,528,000円 | 約6,547,000円 |
| 50万円 | 約66,300円 | 約4,477,000円 | 約6,496,000円 |
| 100万円 | 約57,100円 | 約4,426,000円 | 約6,445,000円 |
頭金100万円なら、月々は6万円を切ります。月々の負担をかなり軽くできるのは、残クレの大きな魅力ですね!
ただ、返却するなら頭金も戻ってこない点は覚えておきましょう。手元の現金を残したい方は、頭金を少なめにして月々で調整する考え方もあります。
残クレの返却で精算が出るケース
残クレの「返却すれば終わり」は、条件を守った場合の話です。
契約で決めた走行距離を超えた場合や、大きな傷・へこみ・内装の汚れがある場合は、返却時に追加の支払いが出ることがあります。事故で修復歴がつくと、残価そのものが見直されることもあります。
例えば、毎日の通勤に使う方はこんな心配をするかもしれません。
「月の走行距離の上限は、どのくらいで設定されていますか?」
「プランによって違うので、使い方を伺って合わせますね」
上限は契約で変わるので、自分の使い方を伝えてから設定してもらうのが確実です。
500eは一充電走行距離が335km(WLTC・国交省審査値)の電気自動車です。毎日長い距離を走る方は、距離の上限と充電の手間の両方を考えておきましょう。航続距離の実際はフィアット500の燃費と500eの電費で見ています。
500Cや500e OPENは幌の状態も見られる
ソフトトップのモデルは、幌の傷みが返却時のチェック項目になりやすいです。
屋外の駐車場で長く使う予定なら、カバーや洗い方も含めて考えておくと安心です。
残クレが向く人・向かない人
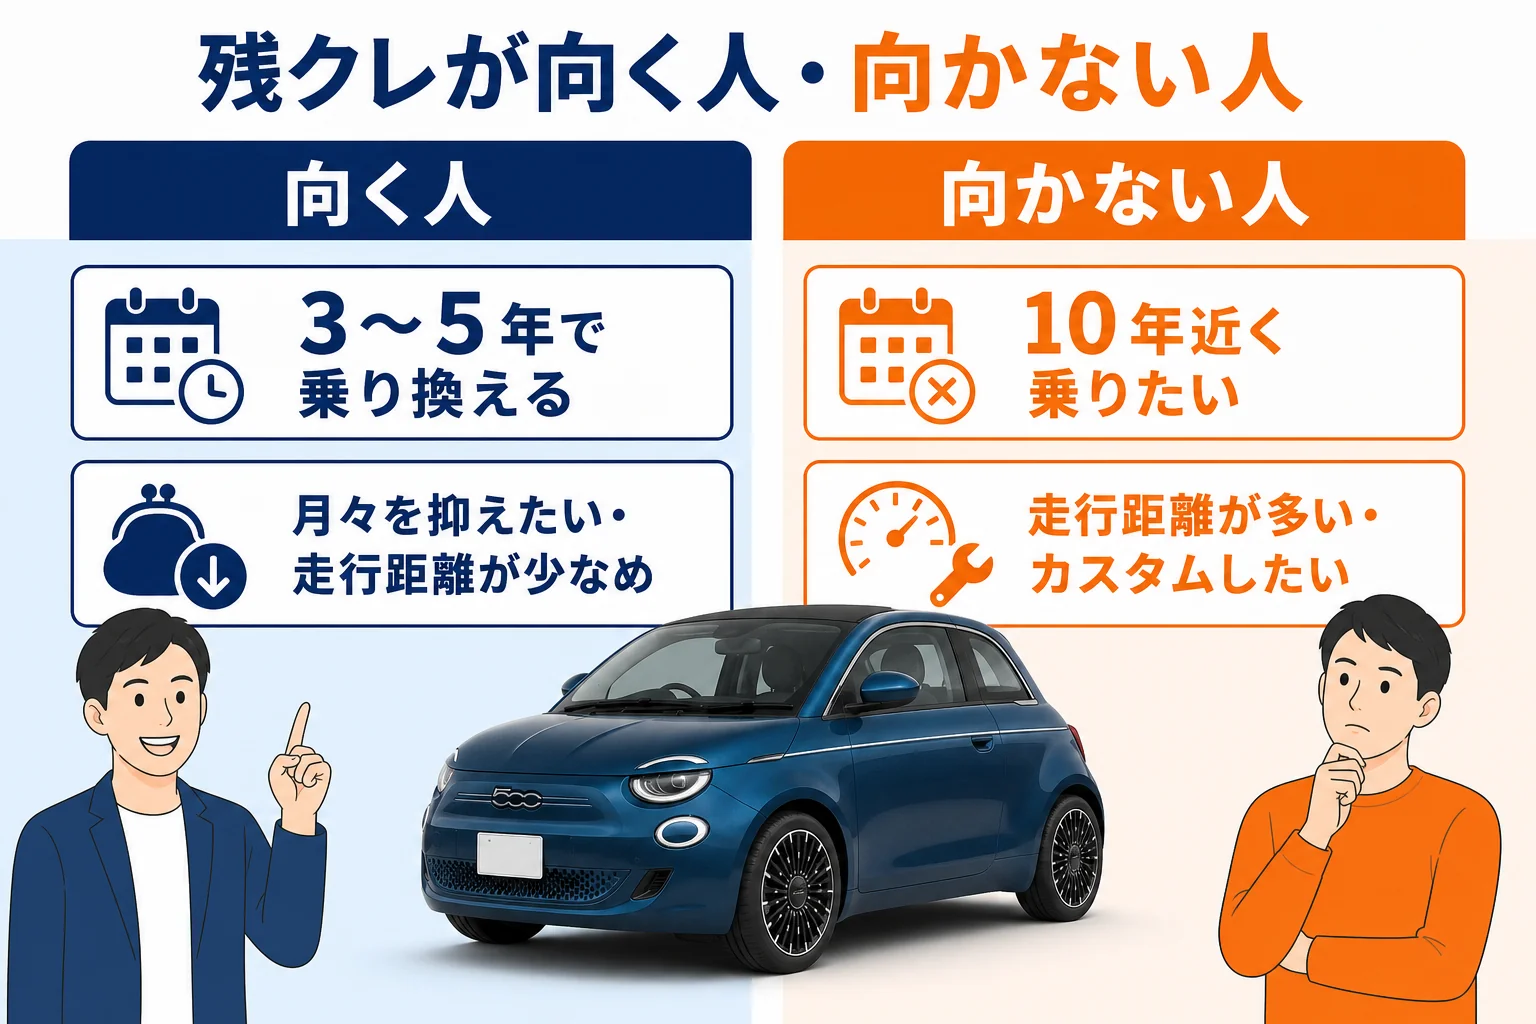
ここまでの数字を、向き不向きで整理してみます。
- 3〜5年で次の車に乗り換えるつもりの人
- 月々の支払いを抑えて、手元の現金を残したい人
- 走行距離が少なめで、車をきれいに使える人
- 売る手間をかけたくない人
逆に、次のような方は通常のローンや現金のほうが合いやすいです。
| こんな人は | 理由 | 合いやすい買い方 |
|---|---|---|
| 10年近く乗りたい | 買い取ると総額が増えやすい | 通常ローン・現金 |
| 年間の走行距離が多い | 距離の上限を超えると精算が出る | 通常ローン |
| カスタムしたい | 返却時に元に戻す必要が出ることも | 通常ローン・現金 |
| 金利が高めのプランしかない | 残価の利息が重くなる | 銀行系ローンと比べる |
頭金を入れた場合の月々の違いはフィアット500のローン月々いくら?で、所有しない乗り方はフィアット500をリース・サブスクで乗る場合の費用で比べています。
見積もりで忘れずに確かめたいこと
最後に、残クレの見積もりを受け取ったら確かめておきたい項目です。
- 金利(実質年率)が何%か確かめる
- 残価がいくらで、何年後の何%か確かめる
- 最後に買い取った場合の総支払額を出してもらう
- 同じ条件で通常ローンの総支払額も出してもらう
- 走行距離の上限と、超えた場合の精算額を確かめる
- 値引きが残クレを使う条件付きかどうか確かめる
6番目は見落としやすいところです!
「残クレを使っていただければ、この値引きで」という条件が付くこともあります。値引きが大きく見えても、金利で取り戻されていないか、総支払額で比べてみてください。値引きの目安はフィアット500の値引き相場と限界額で見ています。
フィアット500買いたいドットコム
フィアット500の値段、先に相場を見ておく
同じ500eで、残クレ・通常ローン・現金の見積もりを並べて取ると、自分の条件での総支払額の差が見えてきます。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
見積書の欄ごとの読み方はフィアット500の見積もりの見方、諸費用を含めた総額の目安はフィアット500の乗り出し価格にまとめています。
よくある質問
フィアット500の残クレは損ですか?
最後に買い取るなら、同じ金利の通常ローンより総支払額は増えやすいです。この記事の試算では、500e ICON・年3.9%・60回で約19万円の差でした。数年で返却や乗り換えをするなら、月々を抑えられる買い方として使えます。
ガソリンのフィアット500も残クレで買えますか?
ガソリンの500は新車販売が終わっているので、新車の残クレは組めません。中古で買う場合は、中古車ローンを使うのが一般的です。
残クレの途中で車を売ることはできますか?
残っているローンを一括で払えば、手放すことはできます。ただし売却額が残りのローンより少ないと、差額を払う必要があります。
残クレで補助金はもらえますか?
500eは発売時、CEV補助金の対象とされていました。残クレで買う場合の受け取り方や金額は年度で変わるので、契約前に販売店へ確かめておきましょう。
残価率はどのくらいが普通ですか?
プランや時期、年数で変わるので、決まった数字はありません。見積もりで「何年後に何%」かを忘れずに確かめ、通常ローンと総額で比べてみてください。
まとめ
- 新車で残クレを組めるフィアット500は500e(ICON 5,770,000円/OPEN 6,030,000円)
- 残価にも金利がかかるので、最後に買い取ると通常ローンより総額が増えやすい
- 試算ではICON・年3.9%・60回で、残クレは月々約75,500円、買い取ると通常ローンより約19万円多い
- 返却時は走行距離・傷・幌の状態で精算が出ることがある
- 見積もりは金利・残価・総支払額の3つを、通常ローンと並べて比べる
コメント