当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
500eが気になっているけれど、『ローンにしたら月々いくらになるんだろう』と、まずそこが知りたい方も多いはずです。
結論から言うと、500e ICONを頭金なし・60回で組むと、金利によって月々およそ10万6千円〜11万4千円が目安です。頭金を100万円入れると、月々は1万円以上下がります。
この記事では、頭金と回数を変えたときの月々と総支払額を、表で確かめていきます。
ローンで買えるフィアット500はどれ?
先に、ローンを組む対象をはっきりさせておきましょう。
2026年10月時点で新車として買えるフィアット500は、電気自動車の500eだけです。ガソリンの500と500Cは2024年5月で日本向けの生産を終えたので、今は中古で買うことになります。
| モデル | 買い方 | 価格の目安 |
|---|---|---|
| 500e ICON | 新車(ローン・残クレ・現金) | 5,770,000円(メーカー希望小売価格・税込) |
| 500e OPEN | 新車(ローン・残クレ・現金) | 6,030,000円(同) |
| 500e Giorgio Armani Collector’s Edition | 新車(全国限定50台) | 6,700,000円(同) |
| ガソリン500・500C | 中古・認定中古車(中古車ローン) | 年式と状態で大きく変わる |
『ガソリンの500なら、もっと気軽にローンが組めるのでは?』と思った方もいますよね。
中古なら借りる金額はぐっと小さくなります。その分、金利や保証の条件が新車とは違うので、後半で分けて見ていきます。
500e ICONのローン月々シミュレーション(頭金別)
ここが大事なところです。
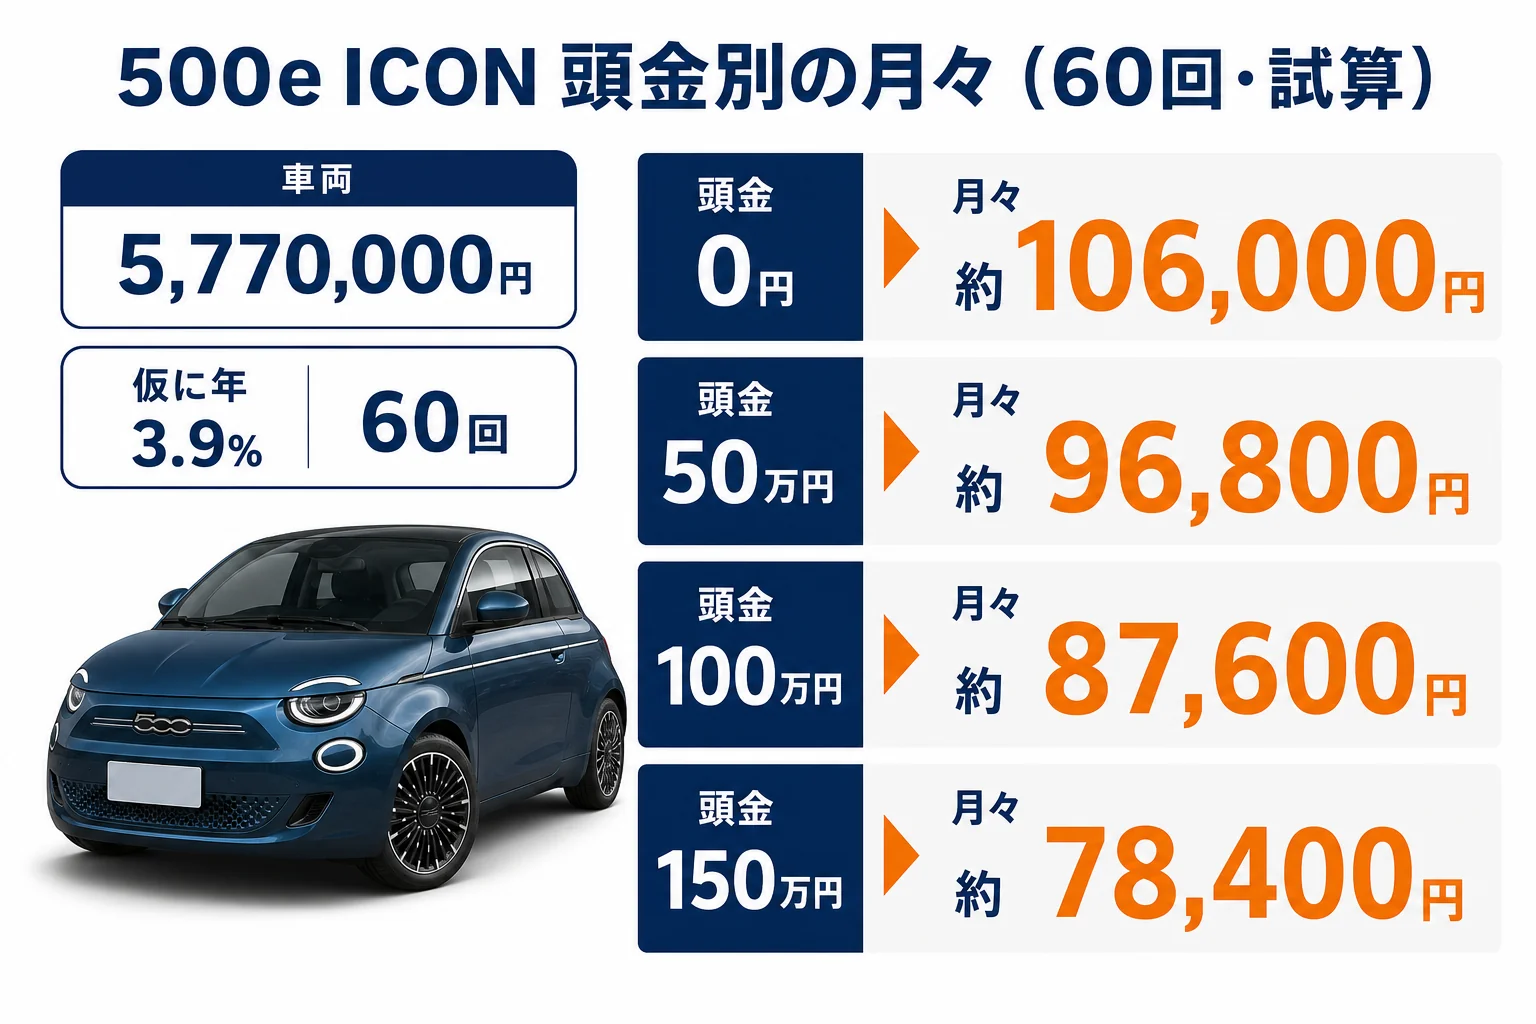
500e ICON(5,770,000円)を車両本体だけでローンにした場合を、頭金4パターンで計算しました。
金利は仮に年3.9%と年6.9%で、元利均等返済・ボーナス払いなしで計算しています。諸費用・オプション・補助金は入れていません。実際の金利はプランや審査で変わります。
60回(5年)で組んだ場合
| 頭金 | 借りる額 | 月々(年3.9%) | 総支払額(年3.9%) | 月々(年6.9%) | 総支払額(年6.9%) |
|---|---|---|---|---|---|
| 0円 | 5,770,000円 | 約106,000円 | 約6,360,000円 | 約114,000円 | 約6,839,000円 |
| 50万円 | 5,270,000円 | 約96,800円 | 約6,309,000円 | 約104,100円 | 約6,746,000円 |
| 100万円 | 4,770,000円 | 約87,600円 | 約6,258,000円 | 約94,200円 | 約6,654,000円 |
| 150万円 | 4,270,000円 | 約78,400円 | 約6,207,000円 | 約84,400円 | 約6,561,000円 |
総支払額には頭金も含めています。頭金を150万円入れると、頭金なしと比べて年3.9%なら月々約27,600円、総額で約15万円下がります。
84回(7年)で組んだ場合
| 頭金 | 月々(年3.9%) | 総支払額(年3.9%) | 月々(年6.9%) | 総支払額(年6.9%) |
|---|---|---|---|---|
| 0円 | 約78,600円 | 約6,603,000円 | 約86,800円 | 約7,291,000円 |
| 50万円 | 約71,800円 | 約6,531,000円 | 約79,300円 | 約7,160,000円 |
| 100万円 | 約65,000円 | 約6,458,000円 | 約71,800円 | 約7,028,000円 |
| 150万円 | 約58,200円 | 約6,386,000円 | 約64,200円 | 約6,896,000円 |
84回にすると、月々は60回より2万円以上軽くなります。
ただ、頭金なし・年6.9%だと総支払額は約729万円で、60回より約45万円多くなります。『月々が楽になるなら84回で』と決める前に、総額の差も見ておきましょう。
金利が3%違うと、いくら変わる?
同じ500e ICON・頭金なし・60回でも、金利で総支払額は大きく変わります。
| 金利 | 月々 | 総支払額 | 利息の合計 |
|---|---|---|---|
| 年3.9% | 約106,000円 | 約6,360,000円 | 約590,000円 |
| 年6.9% | 約114,000円 | 約6,839,000円 | 約1,069,000円 |
金利が3%違うだけで、利息は約48万円も変わるんです!
月々で見ると約8,000円の差なので、つい見過ごしがちですよね。ローンは「月々」と「総支払額」の両方を見る癖をつけておきましょう。
- 車の契約と同じ場で手続きが終わる
- メーカーのキャンペーン金利が使えることがある
- 残クレも選べる
- 通常の金利は銀行系より高めのことが多いと言われる
- 支払いが終わるまで、名義が販売会社側になることが多い
銀行やネット銀行のマイカーローンは、金利が低めになりやすい一方で、審査に時間がかかることがあります。
例えば商談でこう聞いてみてください。
「このローン、実質年率は何%ですか?」
「キャンペーン中なので○%です。銀行さんと比べてみてもいいですよ」
実質年率を聞いて、銀行系の金利と並べるだけで十分です。
残クレにすると月々はどうなる?
月々をもっと抑えたい場合は、残クレ(残価設定ローン)という選択肢もあります。
同じ500e ICON・頭金なし・年3.9%・60回で、仮に5年後の残価を35%(2,019,500円)とすると、月々は約75,500円になります。
| 買い方 | 月々 | 最後に買い取った場合の総額 |
|---|---|---|
| 通常ローン 60回 | 約106,000円 | 約6,360,000円 |
| 残クレ 60回(仮に残価35%) | 約75,500円 | 約6,547,000円 |
月々は3万円ほど下がりますが、最後に買い取ると総額は約19万円多くなります。返却や乗り換えも含めた比べ方はフィアット500の残クレは損か得かで詳しく見ています。
中古のガソリン500をローンで買う場合
中古のガソリン500なら、借りる金額はぐっと小さくなります。
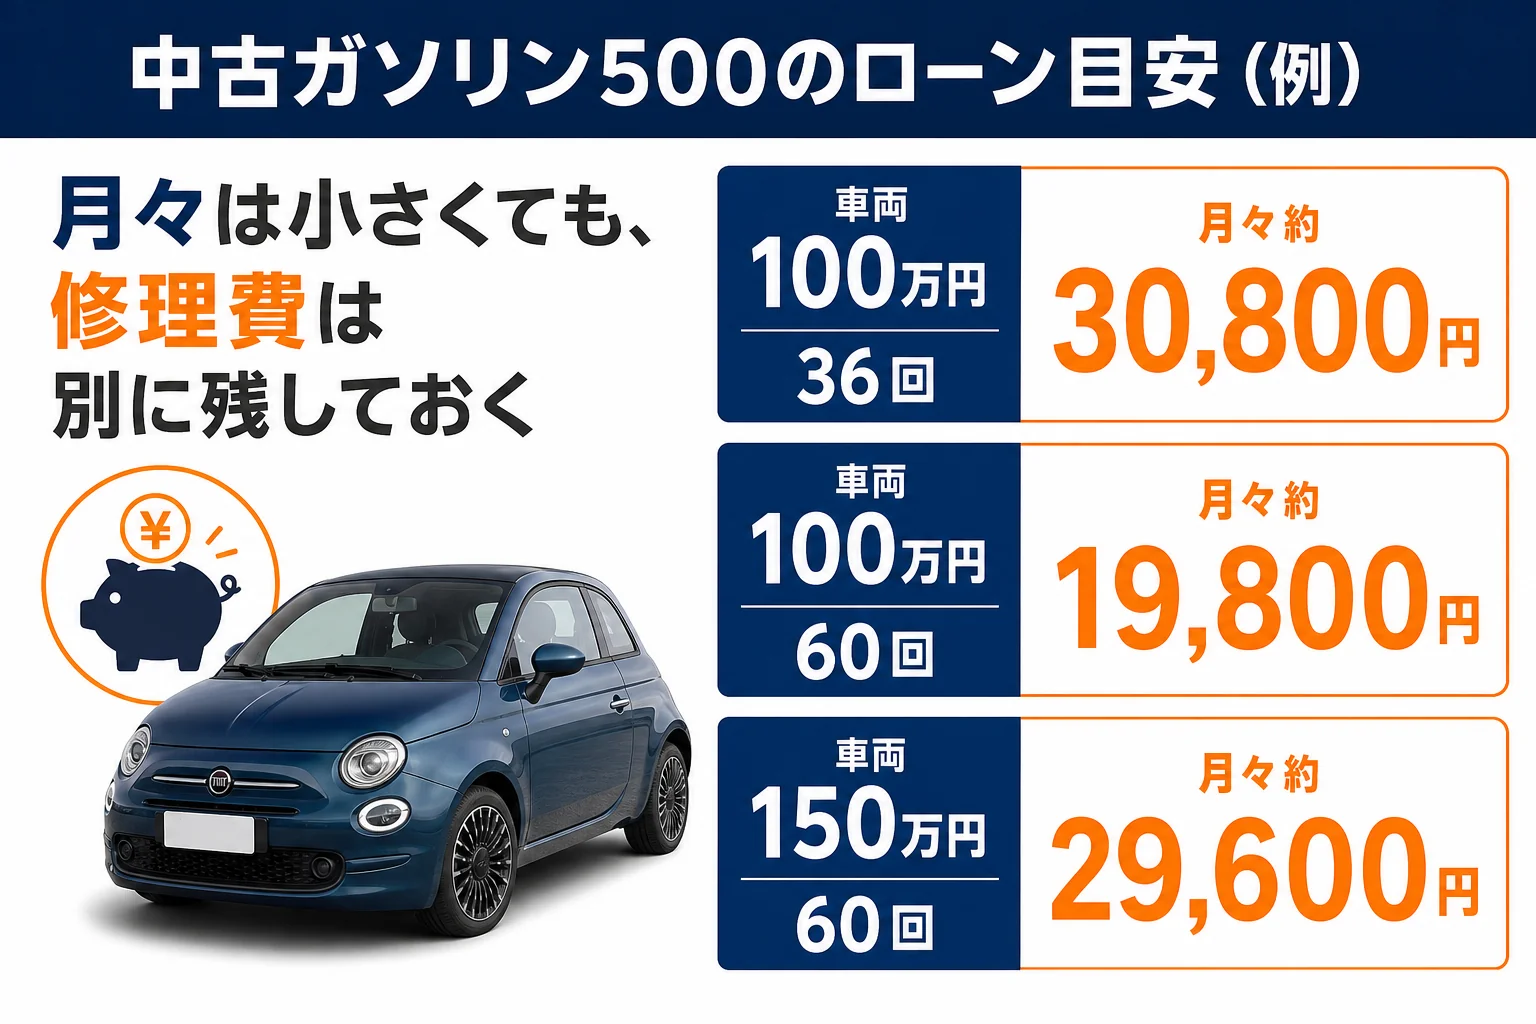
価格は年式・走行距離・グレードで大きく変わるので、ここでは車両価格を仮に100万円と150万円で計算してみます。
| 車両価格(例) | 回数 | 月々(年6.9%) | 総支払額 |
|---|---|---|---|
| 100万円 | 36回 | 約30,800円 | 約1,110,000円 |
| 100万円 | 60回 | 約19,800円 | 約1,185,000円 |
| 150万円 | 36回 | 約46,200円 | 約1,665,000円 |
| 150万円 | 60回 | 約29,600円 | 約1,778,000円 |
月々2〜3万円台なら手が届きそう!と感じる方もいるかもしれません。
ただ、中古のガソリン500は、年数がたつほど修理の出費が増えやすい車でもあります。
デュアロジックやタイミングベルトなど、年式によってはまとまった整備費がかかる部品があります。ローンを長く組むと、返済と修理費が同じ時期に重なることも。月々の返済とは別に、整備用のお金を残しておくと安心です。
保証付きで買いたいなら、フィアット認定中古車という選択肢もあります。新車登録から9年以内の車が対象で、延長保証と合わせて走行距離無制限・最長3年の保証が付きます。詳しくはフィアット500の認定中古車で見ています。
狙い目の年式はフィアット500の中古車の選び方、修理の目安はタイミングベルトの交換時期と費用にまとめています。
ローンを組む前に決めておきたいこと
ローンの条件を比べる前に、自分の側で決めておくと話が早く進みます。
- ICONかOPEN、ボディカラー、オプションを決める
- 頭金をいくら入れるか決める(下取り・買取の額も含める)
- 月々の上限と、何年で払い終えたいかを決める
- ディーラーで通常ローンと残クレの見積もりをもらう
- 銀行系のマイカーローンの金利と比べる
- 総支払額がいちばん小さい組み合わせを選ぶ
ボーナス払いは使ったほうがいい?
『ボーナス払いを入れたら、月々がもっと下がるのでは?』と考える方もいますよね。
たしかに、年2回のボーナス月に多めに払えば、毎月の支払いは軽くなります。ただ、ボーナスが減った年も同じ額を払う必要があるので、余裕を持った金額にしておくのがおすすめです。
ボーナス払いを入れても、借りる総額と金利が同じなら、利息の合計はほとんど変わりません。月々を下げる効果は、頭金や回数を変えるのとは別物と考えておきましょう。
2番目の頭金は、今乗っている車を売ったお金を充てる方も多いですよね。下取りと買取の比べ方はフィアット500の下取り額の目安で見ています。
- 自動車税(種別割): 500eは年25,000円、ガソリン500 1.2は年30,500円(2019年10月以降の登録)
- 任意保険料
- 充電の電気代、またはハイオクのガソリン代
- 駐車場代
- 車検・点検の費用
ローンの月々に維持費を足した金額が、毎月の本当の負担です。維持費の内訳はフィアット500の維持費は年間いくら?で見ています。
総額を下げるために見積もりで聞くこと
最後に、ローンの総額を下げるための聞き方です。
値引きはローンの金額そのものを小さくするので、月々にも総額にも効きます。値引きの目安と交渉の順番はフィアット500の値引き相場と限界額で見ています。
「現金と同じ値引きで、ローンを組むことはできますか?」
ローンを使うことが値引きの条件になっていないかも、あわせて確かめておきましょう。
フィアット500買いたいドットコム
フィアット500の値段、先に相場を見ておく
同じ500eで、現金・通常ローン・残クレの見積もりを並べて取ると、月々と総支払額の違いがひと目で比べられます。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
フィアット500eのローンは月々いくらですか?
500e ICON(5,770,000円)を頭金なし・60回で組むと、仮に年3.9%なら月々約106,000円、年6.9%なら約114,000円です。頭金や回数、実際の金利で変わります。
頭金はいくら入れるのがいいですか?
決まった正解はありません。この記事の試算では、頭金100万円で月々が約18,400円下がりました(年3.9%・60回)。手元の現金を残したいか、総額を抑えたいかで決めてみてください。
84回の長いローンは損ですか?
月々は軽くなりますが、利息が増えるので総支払額は多くなります。頭金なし・年3.9%で比べると、84回は60回より約24万円多い試算でした。
ガソリンのフィアット500もローンで買えますか?
新車販売は終わっているので、中古車ローンで買う形になります。修理費が重なることもあるので、返済とは別に整備費を残しておくと安心です。
補助金はローンの金額から引けますか?
補助金は後から受け取る形が一般的なので、ローンの元金から最初に引けるとは限りません。年度ごとに条件が変わるので、販売店に確かめておきましょう。
まとめ
- 新車でローンを組めるフィアット500は500e(ICON 5,770,000円/OPEN 6,030,000円)
- 500e ICON・頭金なし・60回なら、月々は年3.9%で約106,000円、年6.9%で約114,000円
- 頭金100万円で月々は1万円以上下がり、84回にすると月々は軽いが総額は増える
- 金利3%の差で利息は約48万円変わるので、実質年率を忘れずに比べる
- 中古のガソリン500は月々が小さくても、修理費と保証を一緒に考える
コメント